Domain muckeccino.de kaufen?
Wir ziehen mit dem Projekt
muckeccino.de um.
Sind Sie am Kauf der Domain
muckeccino.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain muckeccino.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wie viel Koffein hat 1 Tasse Kaffee?
Die Menge an Koffein in einer Tasse Kaffee kann variieren, abhängig von der Art des Kaffees und der Zubereitungsmethode. Im Durchschnitt enthält eine Tasse Kaffee etwa 80 bis 100 Milligramm Koffein. Es gibt jedoch auch Kaffeesorten, die mehr oder weniger Koffein enthalten können. Es ist wichtig zu beachten, dass die Menge an Koffein in einer Tasse Kaffee auch von der Größe der Tasse abhängt. Größere Tassen enthalten in der Regel mehr Koffein als kleinere Tassen. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Lavazza Kaffee Crema e Aroma ganze Bohnen (1 kg)Crema & aroma ist eine ausgewogene Mischung aus sorgfältig ausgewählten Arabica- und Robusta-Bohnen. Seine lang anhaltende, cremige Struktur macht ihn ideal für Ihre Rezepte und Zubereitungen mit Milch.25,46 €*Versand: 6,28 €Sichere Weiterleitung zum Anbieter
-
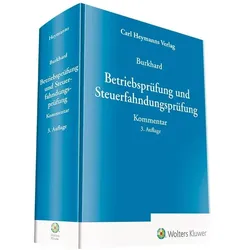
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
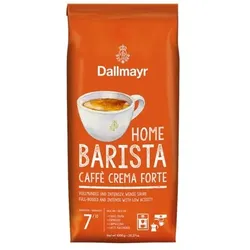
Dallmayr Ganze-Bohnen-Kaffee »Home Barista Crema Forte« 1000 g braunGanze-Bohnen-Kaffee »Home Barista Crema Forte« 1000 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 7 (Skala 1 bis 10), Körper (Body): keine Herstellerangabe, Aroma: keine Herstellerangabe, Bitterkeit: keine Herstellerangabe, Geschmack (Herstellerangabe): intensiver und kräftiger Geschmack / säurearm / vollmundig, Kaffee-Art: ganze Bohnen, Aroma: kräftig, Kaffeesorte: Kaffeemischung, Besonderheiten: mit Rainforest Alliance Zertifikat, Packungsmenge: 1 Stück, Inhalt (g): 1000 g, Ausführung des Behälters: vollmundig und intensiv / wenig Säure, Lebensmittel/Kaffee/Kaffee ganze Bohne17,01 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Dallmayr Ganze-Bohnen-Kaffee »Home Barista Crema Dolce« 1000 g braunGanze-Bohnen-Kaffee »Home Barista Crema Dolce« 1000 g, Intensität: 5 (Skala 1 bis 10), Geschmack (Herstellerangabe): milder und harmonischer Geschmack / wenig Säure / mit nussigem Aroma, Kaffee-Art: ganze Bohnen, Aroma: mild, Kaffeesorte: Kaffeemischung, Besonderheiten: mit Rainforest Alliance Zertifikat, Packungsmenge: 1 Stück, Inhalt (g): 1000 g, Lebensmittel/Kaffee/Kaffee ganze Bohne17,01 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter



-
Wie viel mg Koffein pro Tasse Kaffee?
Wie viel mg Koffein pro Tasse Kaffee? Die Menge an Koffein in einer Tasse Kaffee hängt von verschiedenen Faktoren ab, wie der Art des Kaffees, der Röstung und der Zubereitungsmethode. Im Durchschnitt enthält eine Tasse Kaffee etwa 80-100 mg Koffein. Es gibt jedoch auch Kaffeesorten, die mehr oder weniger Koffein enthalten können. Es ist wichtig zu beachten, dass die individuelle Reaktion auf Koffein variieren kann, daher ist es ratsam, die eigene Toleranz zu kennen und den Konsum entsprechend anzupassen. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wie viel Gramm Bohnen für eine Tasse Kaffee?
Wie viel Gramm Bohnen für eine Tasse Kaffee? Die Menge an Kaffeebohnen, die für eine Tasse Kaffee benötigt wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der gewünschten Stärke des Kaffees und der Art der Zubereitung. Im Allgemeinen werden für eine Tasse Kaffee etwa 7 bis 10 Gramm Kaffeebohnen empfohlen. Es ist jedoch wichtig zu beachten, dass individuelle Vorlieben variieren können und einige Menschen möglicherweise mehr oder weniger Bohnen bevorzugen. Letztendlich ist es am besten, mit verschiedenen Mengen zu experimentieren, um den perfekten Geschmack für sich selbst zu finden. **
Wie viel Koffein ist in einer Tasse Kaffee?
In einer Tasse Kaffee, die etwa 240 ml entspricht, variiert der Koffeingehalt je nach Zubereitungsmethode und Kaffeesorte. Im Durchschnitt enthält eine Tasse Kaffee etwa 80 bis 100 mg Koffein. Es gibt jedoch auch Kaffeesorten, die einen höheren Koffeingehalt haben, wie beispielsweise Robusta-Kaffee. Es ist wichtig zu beachten, dass die Menge an Koffein in einer Tasse Kaffee je nach persönlicher Vorliebe für die Stärke des Kaffees variieren kann. Es ist ratsam, den Koffeinkonsum im Auge zu behalten, um eine übermäßige Aufnahme zu vermeiden. **
Wie bereite ich eine perfekte Tasse Kaffee als Barista zu?
1. Mahle frische Kaffeebohnen fein. 2. Verwende eine Espressomaschine, um den Kaffee zuzubereiten. 3. Achte auf die richtige Temperatur und Brühzeit für einen perfekten Espresso. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Betriebsprüfung und Steuerfahndungsprüfung, Fachbücher von Jörg BurkhardHinweise für richtige Verteidigungsstrategien. Es bietet interessante Anregungen und Lösungsvorschläge sowohl für kritische Situationen im Vorfeld einer Betriebsprüfung als auch für den Ablauf selbst. Checklisten weisen auf alles Wichtige beim Verfahrensablauf hin. Neu in der 3. Auflage: zusätzliche Schaubilder, Beispiele, Mustertexte, Auswirkungen der Covid-19-Pandemie, Besprechung von wichtigen Verfahren, Erneuerung der Kommentierung zur Zollfahndung und Steuerfahndung des BZA für Steuern (§§ 108, 108a AO).159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Digitalisierung der Betriebsprüfung, Fachbücher von Gregor DanielmeyerDie Digitalisierung revolutioniert auch das Besteuerungsverfahren tiefgreifend. Was dabei die neue Welt der digitalen Betriebsprüfung bewegt, zeigt Ihnen der erfahrene Betriebsprüfer Gregor Danielmeyer aus erster Hand. Mit vielen Beispielen gibt er einen anschaulichen Überblick über: - Gesetzliche Stellschrauben der Digitalisierung nach den GoBD und Neuregelungen zu digitalen Grundaufzeichnungen, aber auch zu Massendatenprüfungen - Datenverarbeitungssysteme und digitale Kassenarten: Anforderungen an App- oder Softwarekassen, Cloud-Auslagerungen, elektronische Aufzeichnungssysteme, zur Belegausgabepflicht und vieles mehr - Digitale Prüfungstechniken, unter anderem Monetary Unit Sampling und erstmals vorgestellt: Power BI - Mitwirkungspflichten und Verantwortlichkeiten, auch der Beratung vor, während und nach der Prüfung - Digital Tax Compliance und Vermeidung steuerstrafrechtlicher Risiken Über 40 Praxistipps aus dem Prüfungsalltag unterstützen Sie dabei, typische Digitalisierungsfehler zu umgehen und den digitalen Wandel erfolgreich mitzugestalten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lavazza Kaffee Crema e Aroma ganze Bohnen (1 kg)Crema & aroma ist eine ausgewogene Mischung aus sorgfältig ausgewählten Arabica- und Robusta-Bohnen. Seine lang anhaltende, cremige Struktur macht ihn ideal für Ihre Rezepte und Zubereitungen mit Milch.25,46 €*Versand: 6,28 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wie viel Koffein hat 1 Tasse Kaffee?
Die Menge an Koffein in einer Tasse Kaffee kann variieren, abhängig von der Art des Kaffees und der Zubereitungsmethode. Im Durchschnitt enthält eine Tasse Kaffee etwa 80 bis 100 Milligramm Koffein. Es gibt jedoch auch Kaffeesorten, die mehr oder weniger Koffein enthalten können. Es ist wichtig zu beachten, dass die Menge an Koffein in einer Tasse Kaffee auch von der Größe der Tasse abhängt. Größere Tassen enthalten in der Regel mehr Koffein als kleinere Tassen. **
-
Wie viel mg Koffein pro Tasse Kaffee?
Wie viel mg Koffein pro Tasse Kaffee? Die Menge an Koffein in einer Tasse Kaffee hängt von verschiedenen Faktoren ab, wie der Art des Kaffees, der Röstung und der Zubereitungsmethode. Im Durchschnitt enthält eine Tasse Kaffee etwa 80-100 mg Koffein. Es gibt jedoch auch Kaffeesorten, die mehr oder weniger Koffein enthalten können. Es ist wichtig zu beachten, dass die individuelle Reaktion auf Koffein variieren kann, daher ist es ratsam, die eigene Toleranz zu kennen und den Konsum entsprechend anzupassen. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Dallmayr Ganze-Bohnen-Kaffee »Home Barista Crema Forte« 1000 g braunGanze-Bohnen-Kaffee »Home Barista Crema Forte« 1000 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 7 (Skala 1 bis 10), Körper (Body): keine Herstellerangabe, Aroma: keine Herstellerangabe, Bitterkeit: keine Herstellerangabe, Geschmack (Herstellerangabe): intensiver und kräftiger Geschmack / säurearm / vollmundig, Kaffee-Art: ganze Bohnen, Aroma: kräftig, Kaffeesorte: Kaffeemischung, Besonderheiten: mit Rainforest Alliance Zertifikat, Packungsmenge: 1 Stück, Inhalt (g): 1000 g, Ausführung des Behälters: vollmundig und intensiv / wenig Säure, Lebensmittel/Kaffee/Kaffee ganze Bohne17,01 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Dallmayr Ganze-Bohnen-Kaffee »Home Barista Crema Dolce« 1000 g braunGanze-Bohnen-Kaffee »Home Barista Crema Dolce« 1000 g, Intensität: 5 (Skala 1 bis 10), Geschmack (Herstellerangabe): milder und harmonischer Geschmack / wenig Säure / mit nussigem Aroma, Kaffee-Art: ganze Bohnen, Aroma: mild, Kaffeesorte: Kaffeemischung, Besonderheiten: mit Rainforest Alliance Zertifikat, Packungsmenge: 1 Stück, Inhalt (g): 1000 g, Lebensmittel/Kaffee/Kaffee ganze Bohne17,01 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
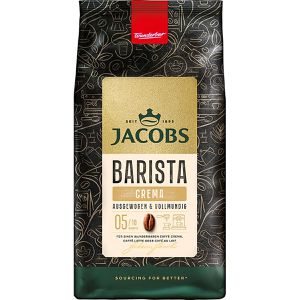
Jacobs Kaffee Barista Editions Crema, ganze Bohnen, Arabica & Robusta, 1 kgSchonende Trommelröstung Intensität 5/10 Leichte Nuancen von Zitrusfrüchten und fein abgestimmten nussigen Untertönen Besonders gut geeignet für die Verwendung im Kaffeevollautomaten oder in der Siebträgermaschine Merkmale: Ausführung: ganze Bohnen Packungsinhalt: 1 kg Kaffeeart: Crema, Kaffee Lebensmittelinformationen: Inhalt: 1kg, Zutaten: Röstkaffee Aufbewahrungshinweise: Packung gut verschlossen, kühl und trocken aufbewahren. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: JACOBS DOUWE EGBERTS DE GmbH, Langemarckstr. 4-20, 28199 Bremen15,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
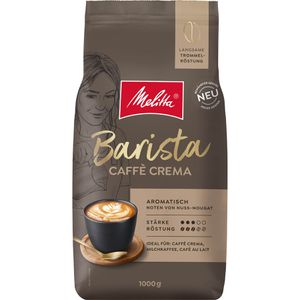
Melitta Kaffee Barista Classic Crema, ganze Bohnen, Arabica & Robusta, 1 kgMittlere Röstung Intensität 3/5 Ausgewogenem und harmonischem Aroma Besonders gut geeignet für die Verwendung im Kaffeevollautomaten oder in der Siebträgermaschine Merkmale: Ausführung: ganze Bohnen Packungsinhalt: 1 kg Kaffeeart: Crema, Kaffee Lebensmittelinformationen: Inhalt: 1kg, Zutaten: Röstkaffee Aufbewahrungshinweise: Trocken und bei Zimmertemperatur lagern. Unter Schutzatmosphäre verpackt. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Melitta Europa GmbH & Co.KG -Geschäftsbereich Kaffee- Dortmunder Straße 1 D-28199 Bremen22,46 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wie viel Gramm Bohnen für eine Tasse Kaffee?
Wie viel Gramm Bohnen für eine Tasse Kaffee? Die Menge an Kaffeebohnen, die für eine Tasse Kaffee benötigt wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der gewünschten Stärke des Kaffees und der Art der Zubereitung. Im Allgemeinen werden für eine Tasse Kaffee etwa 7 bis 10 Gramm Kaffeebohnen empfohlen. Es ist jedoch wichtig zu beachten, dass individuelle Vorlieben variieren können und einige Menschen möglicherweise mehr oder weniger Bohnen bevorzugen. Letztendlich ist es am besten, mit verschiedenen Mengen zu experimentieren, um den perfekten Geschmack für sich selbst zu finden. **
-
Wie viel Koffein ist in einer Tasse Kaffee?
In einer Tasse Kaffee, die etwa 240 ml entspricht, variiert der Koffeingehalt je nach Zubereitungsmethode und Kaffeesorte. Im Durchschnitt enthält eine Tasse Kaffee etwa 80 bis 100 mg Koffein. Es gibt jedoch auch Kaffeesorten, die einen höheren Koffeingehalt haben, wie beispielsweise Robusta-Kaffee. Es ist wichtig zu beachten, dass die Menge an Koffein in einer Tasse Kaffee je nach persönlicher Vorliebe für die Stärke des Kaffees variieren kann. Es ist ratsam, den Koffeinkonsum im Auge zu behalten, um eine übermäßige Aufnahme zu vermeiden. **
-
Wie bereite ich eine perfekte Tasse Kaffee als Barista zu?
1. Mahle frische Kaffeebohnen fein. 2. Verwende eine Espressomaschine, um den Kaffee zuzubereiten. 3. Achte auf die richtige Temperatur und Brühzeit für einen perfekten Espresso. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.